
Was sich 2026 geändert hat
Die früheren Monatspauschalen von 15 bis 70 € gibt es seit 1. Januar 2026 nicht mehr.
Steuerfrei erstattet werden kann nur noch die tatsächlich geladene Strommenge in kWh – gemessen mit einem eigenen Zähler.
Entweder ein fester Durchschnittsstrompreis oder Ihre tatsächlichen Kosten – die Wahl gilt für das ganze Kalenderjahr.
Grundlage ist das Schreiben des Bundesfinanzministeriums vom 11. November 2025. Die Erstattung bleibt als Auslagenersatz nach § 3 Nr. 50 EStG steuerfrei – vorausgesetzt, sie kommt zusätzlich zum Gehalt und die Strommenge ist belegt.
Die zwei Wege im Vergleich
Geladene kWh × Durchschnittsstrompreis für private Haushalte laut Statistischem Bundesamt.
- 2026: 34 ct/kWh
- Basis: 1. Halbjahr des Vorjahres, Verbrauchsklasse 5.000–15.000 kWh, auf volle Cent abgerundet
- Kein Nachweis Ihres Stromtarifs nötig
Geladene kWh × Ihr tatsächlicher Strompreis inklusive anteiliger Grundkosten.
- Bei dynamischen Tarifen: mittlerer Monatspreis
- Preis muss belegt werden – ein Eigenbeleg reicht nicht
- Belegt durch unsere jährliche Kostenaufschlüsselung (bei Mithilfe beim Betrieb)
Rechenbeispiel
Ein Dienstwagen mit 15.000 km im Jahr und 20 kWh/100 km Verbrauch braucht rund 3.000 kWh:
Mit dem Durchschnittsstrompreis müssen Sie Ihren eigenen Tarif nicht nachweisen. Laden Sie mit einem günstigen Autostromtarif, liegt er häufig sogar über Ihren tatsächlichen Kosten. Darum ist er für die meisten Nutzer:innen in der Tiefgarage der einfachste und meist auch der günstigere Weg.
So weisen Sie die Strommenge nach
Das Finanzministerium verlangt einen gesonderten Zähler, der den Ladestrom erfasst – etwa in der Wallbox. Die Eichbehörden gehen weiter: Wird nach Verbrauch abgerechnet, soll ein fest installierter, MID-geeichter Zähler messen, der nur den Strom fürs Auto erfasst. Ein Messgerät im Ladekabel genügt ihnen nicht.
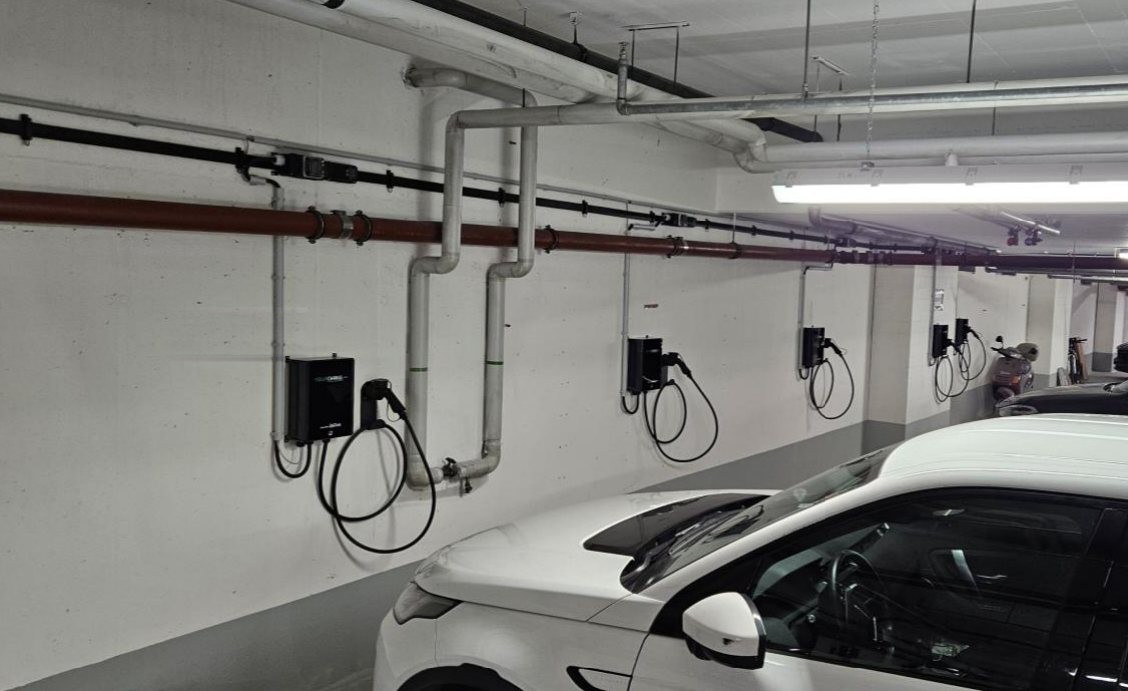
Bei YourCharge bereits erfüllt: Jede unserer Wallboxen hat einen fest eingebauten, MID-geeichten Zähler, der nur den Strom Ihres Stellplatzes misst. Die Zählerstände sehen Sie jederzeit in der App und im Kundenportal.
Best Practice: In fünf Schritten zur Erstattung
- Weg mit dem Arbeitgeber festlegenVereinbaren Sie schriftlich, ob mit Durchschnittsstrompreis oder tatsächlichen Kosten abgerechnet wird. Die Wahl gilt für das ganze Kalenderjahr.
- Abrechnungszeitraum wählenMonatlich oder quartalsweise – Hauptsache lückenlos und immer gleich.
- Zählerstände festhaltenLesen Sie zu Beginn und am Ende jedes Zeitraums den Zählerstand in App oder Portal ab und sichern Sie einen Screenshot oder Export.
- Aufstellung einreichenZeitraum, Zählerstände, geladene kWh, Preis je kWh und Betrag – mehr braucht es nicht (Muster unten).
- Belege aufbewahrenHeben Sie Screenshots und Aufstellungen auf. Rechnen Sie mit tatsächlichen Kosten ab, reichen Sie zusätzlich unsere jährliche Kostenaufschlüsselung als Preisbeleg nach.
Muster für die Aufstellung
| Zeitraum | Zähler Beginn | Zähler Ende | kWh | Preis | Betrag |
|---|---|---|---|---|---|
| Januar–März 2026 | 4.120 kWh | 4.870 kWh | 750 | 0,34 € | 255,00 € |
Sonderfälle
Nutzen Sie für jedes Auto einen eigenen RFID-Chip und aktivieren Sie im Portal die Aufzeichnung der Ladevorgänge. So sehen Sie, wie viel Strom in welches Auto geflossen ist. Die Werte stammen aus dem geeichten Zähler, werden aber nicht eichrechtskonform gespeichert – stimmen Sie diesen Nachweis mit Ihrem Arbeitgeber ab.
In Gemeinschaftsanlagen nicht möglich: Ein Dritter müsste Teilzahlungen auf das Konto der WEG leisten. Das würde die Abrechnung für alle deutlich teurer machen.
Lässt Ihr Arbeitgeber Sie im Betrieb kostenlos oder verbilligt laden, ist das steuer- und sozialversicherungsfrei (§ 3 Nr. 46 EStG, derzeit bis Ende 2030) – für den Dienstwagen ebenso wie für Ihr privates E-Auto, sofern es zusätzlich zum Gehalt gewährt wird. Öffentliches Laden mit dem Dienstwagen kann gegen Beleg erstattet werden.
Erstattet der Arbeitgeber Strom, den Sie zu Hause bzw. in der Tiefgarage für Ihr privates E-Auto laden, ist das steuerpflichtiger Arbeitslohn – die steuerfreie Erstattung gilt nur für Dienstwagen. Steuerfrei bleibt beim Privatauto nur das Laden im Betrieb. Einen Zuschuss zur Anschaffung Ihrer Wallbox kann der Arbeitgeber pauschal mit 25 % versteuern.
Eine gesonderte Stromrechnung für Ihre Wallbox gibt es in Gemeinschaftsanlagen nicht – der Ladestrom läuft über die Nebenkostenabrechnung Ihres Stellplatzes. Für den Nachweis gegenüber dem Arbeitgeber reichen die Zählerstände aus App oder Portal. Mehr dazu in unseren FAQ.
Stand: Oktober 2026. Dieser Beitrag ersetzt keine Steuerberatung – die Einzelheiten legt Ihr Arbeitgeber fest, im Zweifel helfen Personalabteilung oder Steuerberatung. Quellen: BMF-Schreiben vom 11.11.2025 · Statistisches Bundesamt, Tabelle 61243-0001 · Informationsblatt der Eichbehörden (AGME) vom 09.01.2026.